

KPR Fix Rate vs Floating Rate, Mana yang Lebih Baik?
Bayangkan kamu sedang duduk di kantor bank, siap mengajukan KPR untuk rumah pertama, lalu petugas bank bertanya, "Mau pakai fix rate atau floating rate?" Banyak calon pembeli rumah yang mengangguk saja tanpa benar-benar paham apa bedanya, padahal pilihan ini berpengaruh langsung pada cicilan bulanan selama bertahun-tahun ke depan.
Secara sederhana, fix rate berarti cicilan tetap sama selama periode tertentu, sementara floating rate berarti cicilan bisa berubah mengikuti kondisi pasar. Tapi tentu saja, keputusan ini tidak sesederhana itu. Supaya tidak salah pilih, simak dulu perbandingan lengkapnya berikut ini sebelum menandatangani perjanjian KPR.
Baca juga: Apa Itu PPJB? Berikut Pengertian dan Fungsinya
Apa Itu Fix Rate dan Floating Rate dalam KPR?
Fix rate adalah suku bunga KPR yang besarannya tetap selama periode tertentu, biasanya di beberapa tahun pertama masa cicilan. Selama periode ini, jumlah cicilan bulanan tidak akan berubah meskipun kondisi ekonomi sedang naik turun.
Sebaliknya, floating rate adalah suku bunga yang bisa berubah mengikuti kondisi pasar. Kedua jenis suku bunga ini umum ditemukan pada hampir semua produk KPR di Indonesia, dan pemilihannya berpengaruh langsung pada besaran cicilan yang harus dibayar setiap bulan.
Sebagian bank bahkan menawarkan kombinasi keduanya dalam satu produk KPR, misalnya fix rate untuk periode awal lalu berpindah ke floating rate setelahnya. Karena itu, penting untuk membaca detail skema yang ditawarkan, bukan cuma menanyakan besaran persentase bunganya saja.
Perbandingan Fix Rate dan Floating Rate Berdasarkan Beberapa Kriteria
Supaya lebih mudah dinilai, berikut perbandingan keduanya berdasarkan kriteria yang sama.
Kestabilan Cicilan Bulanan
Fix rate memberi kepastian jumlah cicilan yang sama setiap bulan selama periode berlaku, sehingga memudahkan perencanaan anggaran rumah tangga. Sementara itu, floating rate membuat cicilan berpotensi naik turun mengikuti perubahan suku bunga acuan, sehingga jumlah yang dibayar bulan ini belum tentu sama dengan bulan berikutnya.
Bagi keluarga muda yang baru pertama kali mengambil KPR, kepastian jumlah cicilan sering jadi pertimbangan utama karena memudahkan pengaturan pengeluaran bulanan lainnya, seperti biaya pendidikan anak atau kebutuhan rumah tangga.
Pengaruh Perubahan Suku Bunga Acuan
Floating rate mengikuti suku bunga dasar kredit atau SBDK yang ditetapkan bank berdasarkan suku bunga acuan Bank Indonesia. Fix rate tidak terpengaruh perubahan ini selama periode tetapnya masih berlaku.
- Saat suku bunga acuan turun, cicilan floating rate berpotensi ikut turun
- Saat suku bunga acuan naik, cicilan floating rate juga berpotensi ikut naik
- Fix rate tidak berubah mengikuti kondisi ini, tapi akan disesuaikan ulang saat periode fix berakhir
Menurut penjelasan Bank BTN, bank menetapkan floating rate dengan mengacu pada SBDK yang bergerak seiring perubahan suku bunga Bank Indonesia, sehingga cicilan bisa lebih murah saat suku bunga turun, namun juga berisiko lebih mahal saat suku bunga naik. Karena mengikuti kebijakan moneter yang berubah dari waktu ke waktu, besaran SBDK antar bank juga bisa berbeda meski sama-sama mengacu pada suku bunga acuan yang sama.
Potensi Biaya dalam Jangka Panjang
Floating rate berpotensi lebih murah dalam jangka panjang saat kondisi suku bunga sedang turun, tapi juga membawa risiko cicilan lebih mahal saat suku bunga naik. Fix rate memberi kepastian biaya sejak awal, meski ada kemungkinan jadi kurang menguntungkan jika ternyata suku bunga pasar bergerak turun setelah periode fix disepakati.
Karena pergerakan suku bunga sulit diprediksi secara pasti, keputusan memilih salah satu jenis suku bunga sebaiknya tidak semata-mata berdasarkan asumsi arah suku bunga ke depan, tapi juga mempertimbangkan seberapa besar kemampuan finansial untuk menghadapi skenario terburuk dari masing-masing pilihan.
Baca juga: Apa Fungsi AJB dalam Transaksi Properti?
Skema Kombinasi yang Umum Ditawarkan Bank di Indonesia
Banyak bank di Indonesia menawarkan skema kombinasi, yaitu fix rate untuk beberapa tahun pertama, baru kemudian berpindah ke floating rate untuk sisa masa cicilan.
- Periode fix rate biasanya ditawarkan untuk satu sampai lima tahun pertama, tergantung kebijakan masing-masing bank
- Setelah periode fix berakhir, cicilan otomatis mengikuti skema floating rate yang berlaku di bank tersebut
- Skema ini memberi waktu bagi debitur untuk menyesuaikan kondisi keuangan sebelum menghadapi potensi perubahan cicilan di masa mendatang
Sebelum menandatangani perjanjian KPR, ada baiknya menanyakan secara rinci berapa lama periode fix rate berlaku, dan bagaimana skema floating rate yang akan diterapkan setelahnya, supaya tidak ada kejutan di kemudian hari.
Pilih Fix Rate atau Floating Rate? Sesuaikan dengan Kondisi Ini
Tidak ada jawaban yang mutlak benar untuk semua orang. Pilihan terbaik tergantung kondisi finansial dan preferensi risiko masing-masing.
- Fix rate lebih cocok jika kamu mengutamakan kepastian anggaran bulanan dan ingin menghindari risiko kenaikan cicilan yang mendadak
- Floating rate bisa dipertimbangkan jika kamu punya cadangan dana yang cukup untuk mengantisipasi kenaikan cicilan, dan ingin memanfaatkan peluang cicilan lebih murah saat suku bunga turun
- Kombinasi keduanya cocok untuk kamu yang ingin masa transisi awal yang stabil, sebelum siap menghadapi fluktuasi floating rate di tahun-tahun berikutnya
Selain ketiga skenario di atas, pertimbangkan juga jangka waktu KPR yang kamu ambil. Semakin panjang tenor cicilan, semakin besar pula kemungkinan suku bunga mengalami perubahan di sepanjang periode tersebut, sehingga faktor ini juga layak masuk dalam pertimbangan sebelum memutuskan.
Karena keputusan ini menyangkut komitmen finansial jangka panjang, ada baiknya juga mendiskusikan pilihan ini dengan pihak bank atau konsultan KPR agar sesuai dengan kondisi keuanganmu secara spesifik. Jangan ragu untuk meminta simulasi cicilan dari kedua skema sebelum memutuskan, supaya kamu punya gambaran yang lebih konkret, bukan sekadar membayangkan angka di atas kertas.
Baca juga: Hal Penting Saat Survey Rumah yang Perlu Diperhatikan
Green Bestari Park: Mendukung Proses KPR untuk Rumah Pertama Anda
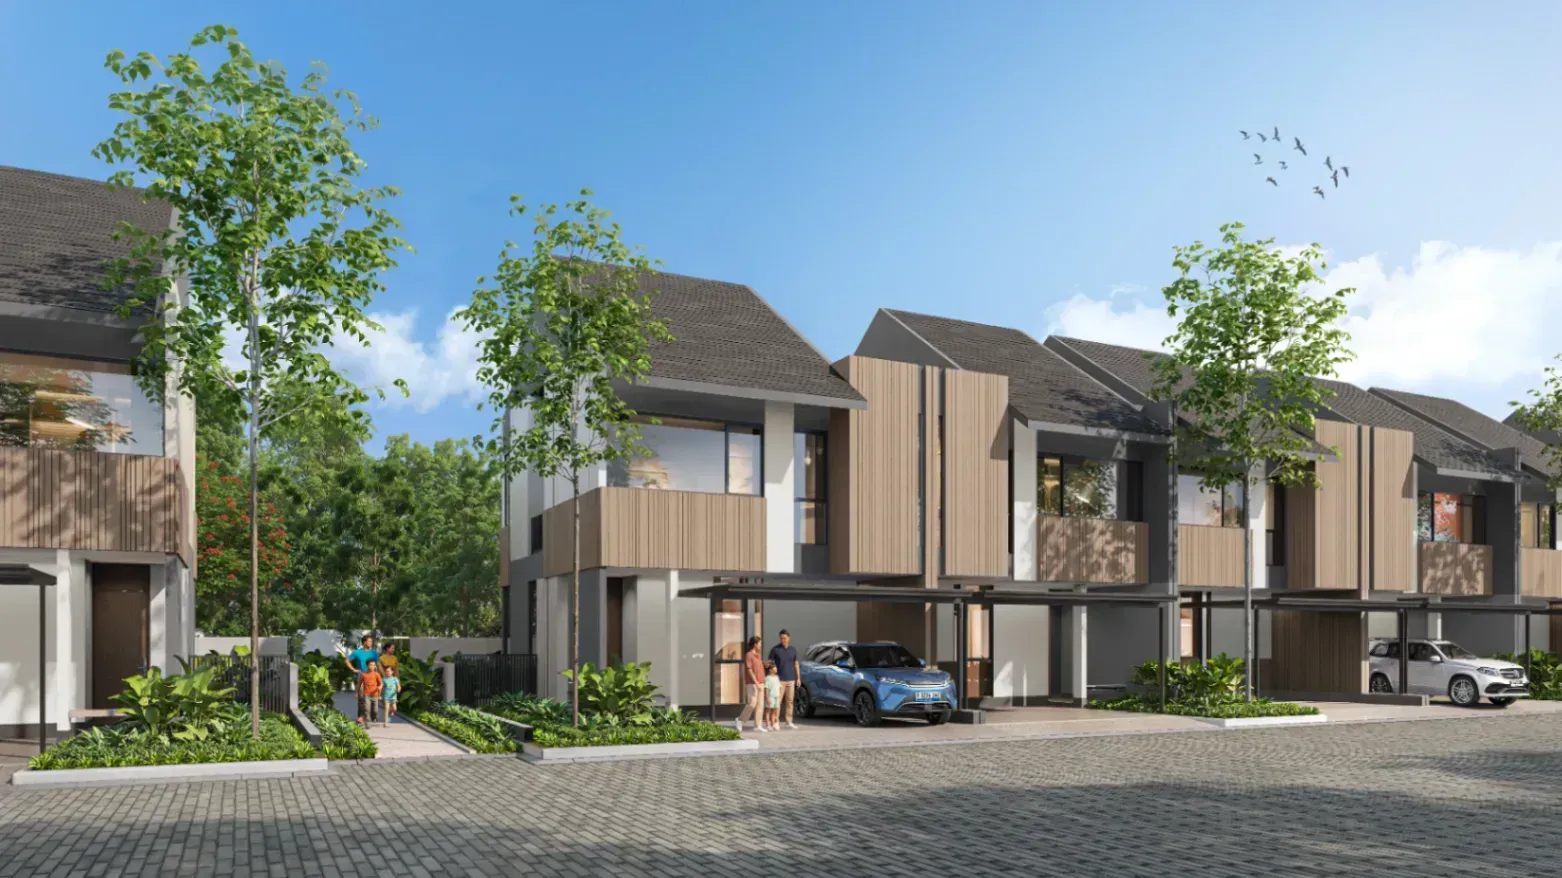
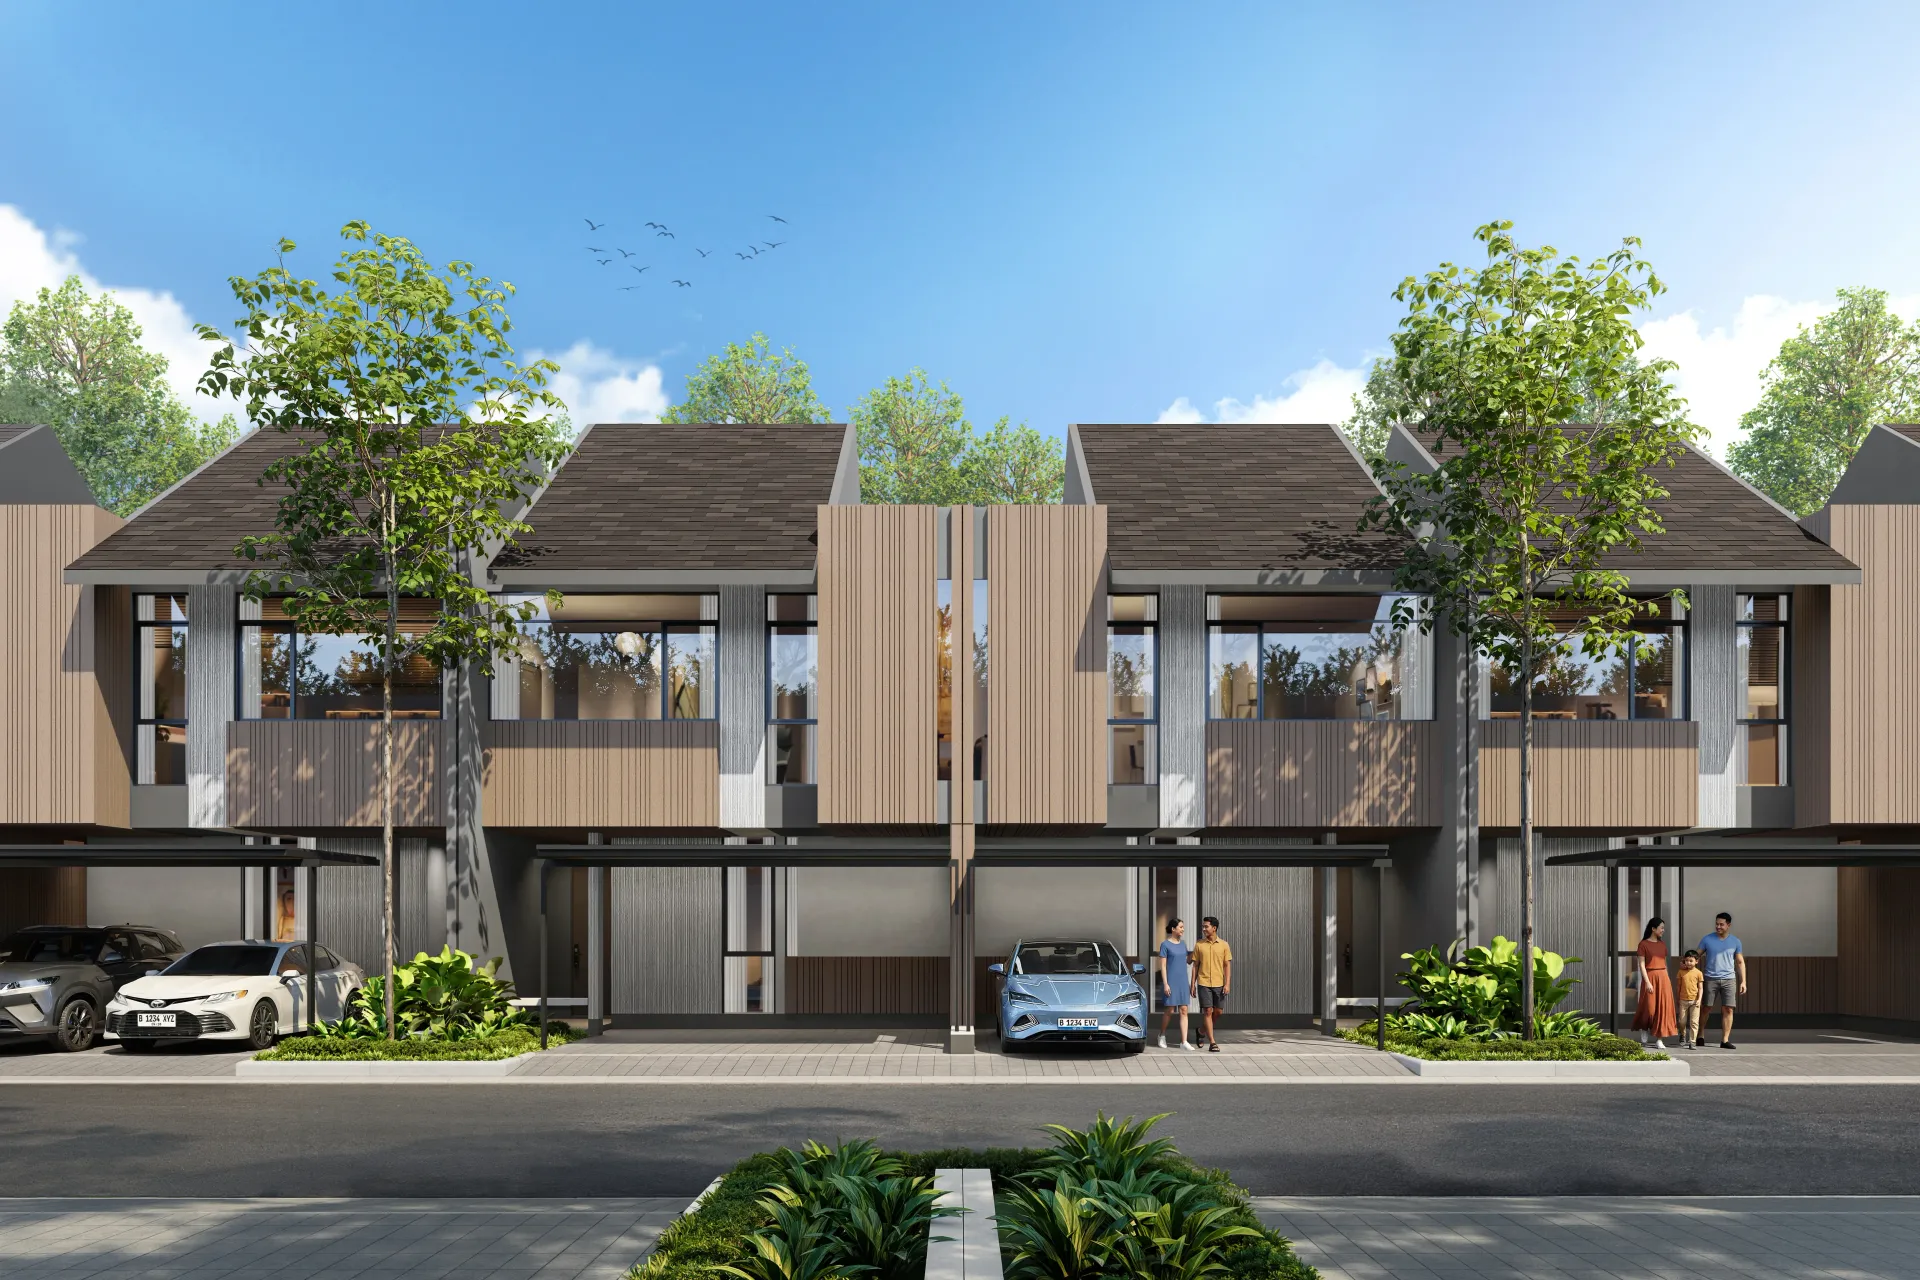
Memahami skema suku bunga KPR adalah bagian penting sebelum memutuskan membeli hunian pertama, dan Green Bestari Park hadir untuk mendukung proses tersebut. Green Bestari Park dikembangkan oleh PT Inti Mitbana Development, hasil kerja sama Mitsubishi Corporation, Surbana Jurong, dan Intiland, yang menghadirkan standar perencanaan kawasan yang jelas bagi penghuninya.
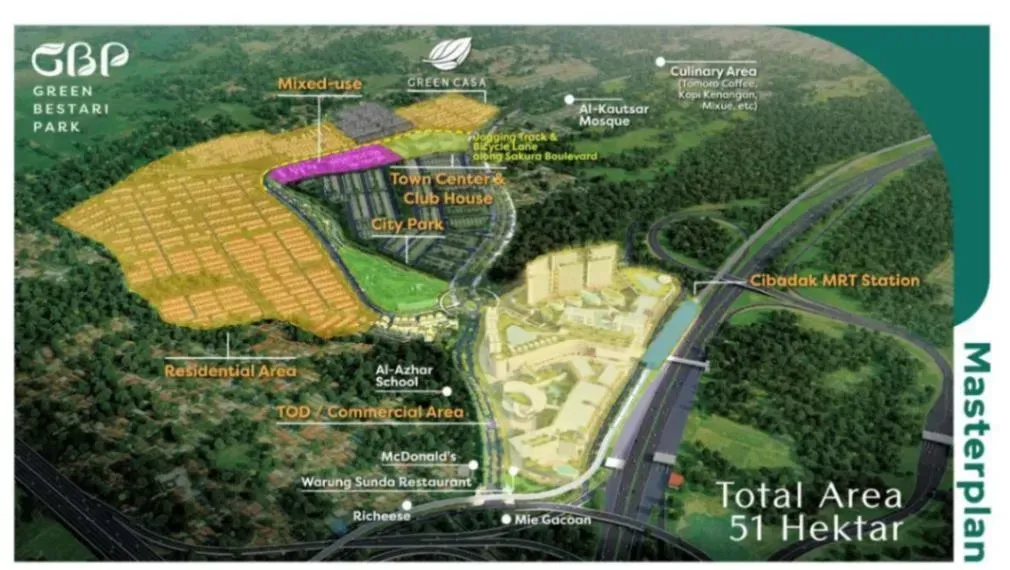
Lokasinya mudah dijangkau dari Cikupa dengan akses langsung dari Tol Jakarta-Merak, sehingga cocok untuk kamu yang mencari hunian pertama dengan konektivitas yang baik ke pusat kota. Kawasan ini juga mengusung konsep Transit Oriented Development, lengkap dengan fasilitas seperti City Park, Town Center, dan Bio Pond untuk mendukung kenyamanan sehari-hari penghuninya.
Kalau kamu sedang mempertimbangkan skema KPR yang paling sesuai untuk membeli rumah di Green Bestari Park, jangan ragu berkonsultasi langsung dengan
tim sales untuk mengetahui pilihan yang tersedia sesuai kebutuhanmu.
Recent Posts